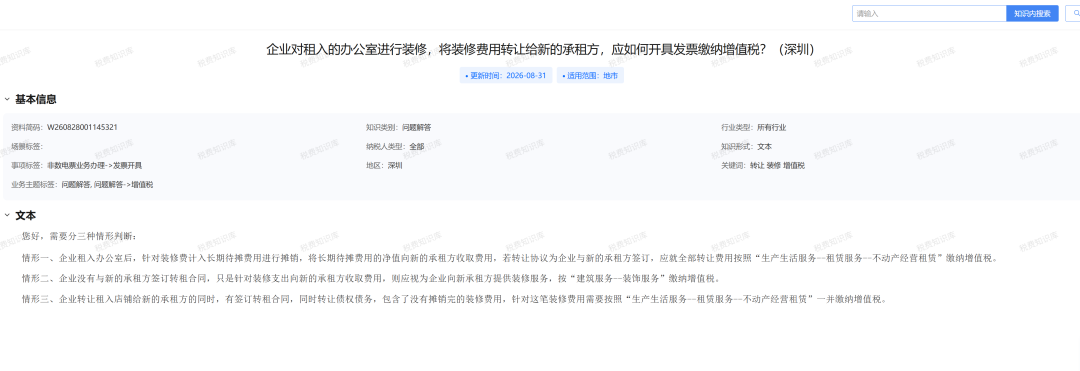
1、企业对租入的办公室进行装修,将装修费用转让给新的承租方,应如何开具发票缴纳增值税?
答:您好,需要分三种情形判断:
情形一、 企业租入办公室后,针对装修费计入长期待摊费用进行摊销,将长期待摊费用的净值向新的承租方收取费用,若转让协议为企业与新的承租方签订,应就全部转让费用按照“生产生活服务--租赁服务--不动产经营租赁”缴纳增值税。
情形二、企业没有与新的承租方签订转租合同,只是针对装修支出向新的承租方收取费用,则应视为企业向新承租方提供装修服务,按“建筑服务--装饰服务”缴纳增值税。
情形三、企业转让租入店铺给新的承租方的同时,又签订转租合同,同时转让债权债务,包含了没有摊销完的装修费用,针对这笔装修费用需要按照“生产生活服务--租赁服务--不动产经营租赁”一并缴纳增值税。
税局权威发布《出租不动产增值税疑难问题处理指引》
1、企业对租入的办公室进行装修,将装修费用转让给新的承租方,应如何开具发票缴纳增值税?
答:您好,需要分三种情形判断:
情形一、 企业租入办公室后,针对装修费计入长期待摊费用进行摊销,将长期待摊费用的净值向新的承租方收取费用,若转让协议为企业与新的承租方签订,应就全部转让费用按照“生产生活服务--租赁服务--不动产经营租赁”缴纳增值税。
情形二、企业没有与新的承租方签订转租合同,只是针对装修支出向新的承租方收取费用,则应视为企业向新承租方提供装修服务,按“建筑服务--装饰服务”缴纳增值税。
情形三、企业转让租入店铺给新的承租方的同时,又签订转租合同,同时转让债权债务,包含了没有摊销完的装修费用,针对这笔装修费用需要按照“生产生活服务--租赁服务--不动产经营租赁”一并缴纳增值税。
2、房东向租客收取租金形式的装修费用,应当如何开具发票与缴纳增值税?
答:您好,纳税人出租不动产,如和承租方协商分摊出租前期装修成本,或是把装修费用折算为租金按月随同租金收取,又或是在收取租金时一并收取装修费、修缮费、家具购置费等款项,该部分收取的全部款项,均需要按照“生产生活服务--租赁服务--不动产经营租赁”缴纳增值税与开具发票。
3、出租方违约收回出租房产,向承租方支付的违约金、装修费用,承租方是否需要开具发票?
答:您好,出租方违约收回出租房产,向承租方支付的违约金、装修费用不属于增值税的应税范围。承租方不需要缴纳增值税,承租方不可以开具增值税发票,承租方可以给出租方开具收据。
4、出租不动产时向租户收取的押金要交增值税吗?
答:您好,出租人在不动产租赁过程中,向承租人收取押金的规定具体如下:
一、如果是会退回的押金,无需缴纳增值税,不需要开具发票。
二、如果是被没收的押金,需要开具发票,按照出租方的主营业务,即“生产生活服务--租赁服务--不动产经营租赁”开具发票与缴纳增值税。
5、出租方与承租方签订房屋租赁合同并且为承租方承担物业费,承租方和物业方签订合同,出租方直接支付物业费给物业方,物业方开具发票给谁?
答:您好,根据《中华人民共和国发票管理办法》第十八条规定,销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票;特殊情况下,由付款方向收款方开具发票。
因此,物业服务方应该开具给实际付款方出租方。如果是三方在合同中明确了出租方代收物业费并支付给物业服务方,则物业服务方可以将发票开具给承租方。
6、纳税人出租不动产同时收取物业管理费、水电费的,应如何缴纳增值税与开票?
答:您好,纳税人出租不动产的同时收取该不动产的物业管理费及水电费,需要结合租赁合同约定的有关情况进行税务处理。如合同中明确列示应收取的房租、水电费、物业管理费并提供了相应服务,且能分别核算清楚的,则分别按照“生产生活服务--租赁服务--不动产经营租赁”、“销售货物--自来水(电力)”、“生产生活服务--商务辅助服务--企业管理服务--物业管理”,否则应合并按照“生产生活服务--租赁服务--不动产经营租赁”开具发票并缴纳增值税。
7、企业出租办公楼同时赠送停车位、会议室、广告位使用时段等应如何开票?
答:您好,企业收取的租金总额中实质上一起包含了办公楼、广告位、会议室租金,有两种开具发票方式:
方式一、开具在同一张发票上,金额一起按照“生产生活服务--租赁服务--不动产经营租赁”进行开具发票;
方式二、按照合理方法对租金进行分别核算后分别开具出租不动产发票。纳税人可按照两项或者多项业务的公允价值比例对实际收到的销售款项进行分摊,分摊后两项业务或者多项业务实际销售款项与公允价值间的差额可分别作为该项业务的销售折扣开具发票。
8、公司出租房屋,承租方无法支付租金,已开具的发票应如何处理?
答:您好,纳税人可针对已经开具的发票进行红冲,如果承租方已经抵扣进项税额的,承租方应做进项税额转出。
9、租赁合同约定租赁期结束后由租户带走可移动的旧办公设备,出租方应如何开具发票与缴纳增值税?
答:您好,销售可移动的办公设备与出租的不动产不具有不可分割的关系,两项业务之间不存在明显的主附关系,属于两项不同的应税交易,需要分开核算与分开计税,并且需要分别按照“销售货物--具体设备”、“生产生活服务--租赁服务--不动产经营租赁”、开具发票与缴纳增值税。
10、企业出租不动产并附赠另一不动产定期的免租金使用权,相关业务发票该如何开具?
答:您好,这实际是一项租赁行为,收取的租金中实际包含了两个不动产的租金收入。因此,开具发票时应在“货物或应税劳务、服务名称”栏次体现出租两个不动产的业务。
11、企业出租专用功能空间,并附带配套设备与人员服务,应当如何开具发票与缴纳增值税?(深圳)
答:您好,应按照“生产生活服务--租赁服务--有形动产租赁”进行开具发票与缴纳增值税。