前两天28号公告出来了,我大概看了一下,知道这下吃瓜终于吃到自己头上了。
当然我早就知道会出来,因为《增值税法实施条例》第三十五条写得很清楚:自然人发生应税交易,支付价款的境内单位为扣缴义务人。翻译成人话:公司付钱给个人,公司负责扣税。
但当时没出细则,具体怎么扣、扣哪些、怎么算,全是空白。大家都在等。
9月3日,财政部税务总局发了28号公告,管理办法来了。9月4日,国家税务总局接着发了19号公告,申报表也来了。两份文件配套,11月1日起一起施行。
你如果是自由职业者:做咨询、搞设计、写代码、搞培训,这篇你得看完。
你如果是企业财务,付给个人的钱以后不能闭着眼付了,这篇你也得看完。
以前自然人提供劳务,增值税是自己去税务局申报。公司付了钱,个人拿不拿去报税,公司不管,也管不着。
你想象这个画面:一个兼职赚了三千块咨询费的会计师,在没有任何人提醒的情况下,主动想起来"我是纳税人,我要去申报增值税",这个概率,大概跟下雨天你主动想起来回家收衣服差不多,不是没有,是实在指望不上。
好比食堂门口放了个自觉投币箱,吃了饭自觉投钱,投不投全凭良心。老实人投了,不老实的人端着盘子就走了,你拿他没辙。
现在改成前台收银了。你端着盘子过来,先付钱再吃。代扣代缴就是这个意思,公司付款时直接把税扣下来,你还没拿到钱,税已经交了。
以前靠自觉,很多人不自觉。现在不给你自觉的机会了,源头直接扣。
28号公告只列了7种服务:研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。
你想想这7种服务的共同特点:一人一电脑就能干。没有项目工地,没有物流车队,没有厂房设备。微信聊几句,邮箱发个文件,私人账户转个账,交易就完成了。没有痕迹,没有合同,没人知道你赚了多少钱。
而建筑服务呢?有项目、有施工记录、有工程款支付链条。交通运输呢?有运单、有GPS轨迹。这些体力活天然有痕迹,税务局查起来有抓手。但咨询和设计?你给我做了个PPT,我微信转你5000块,不说谁看得到?
至于其他服务比如:建筑、运输、广告、医疗、餐饮、金融、租赁,全部不在代扣范围内。
公式极其简单:应扣缴增值税 = 销售额 × 征收率。
自然人增值税征收率3%。但2027年12月31日前减按1%。所以眼下这个窗口期,税率只有1%。
举个例子:公司请你做了一天的咨询,付你5000块。代扣增值税 = 5000 × 1% = 50块。你到手4950。
但有个起征点:每次(日)销售额不超过1000元的,免征增值税,如果一天内发生多次就按日适用起征点。换句话说,单次不超过1000块,不用代扣,但是扣缴义务人仍然必须办理扣缴申报,零扣缴也要申报。就像银行账户零余额也得年检。你可以不交税,但你不能不报。
注意,这是"按次"的起征点。因为自然人通常没办理税务登记,适用按次纳税。按月的起征点是10万,按季是30万,但大多数自然人用不上,如果用得上你也得先登记为按期纳税户才行。
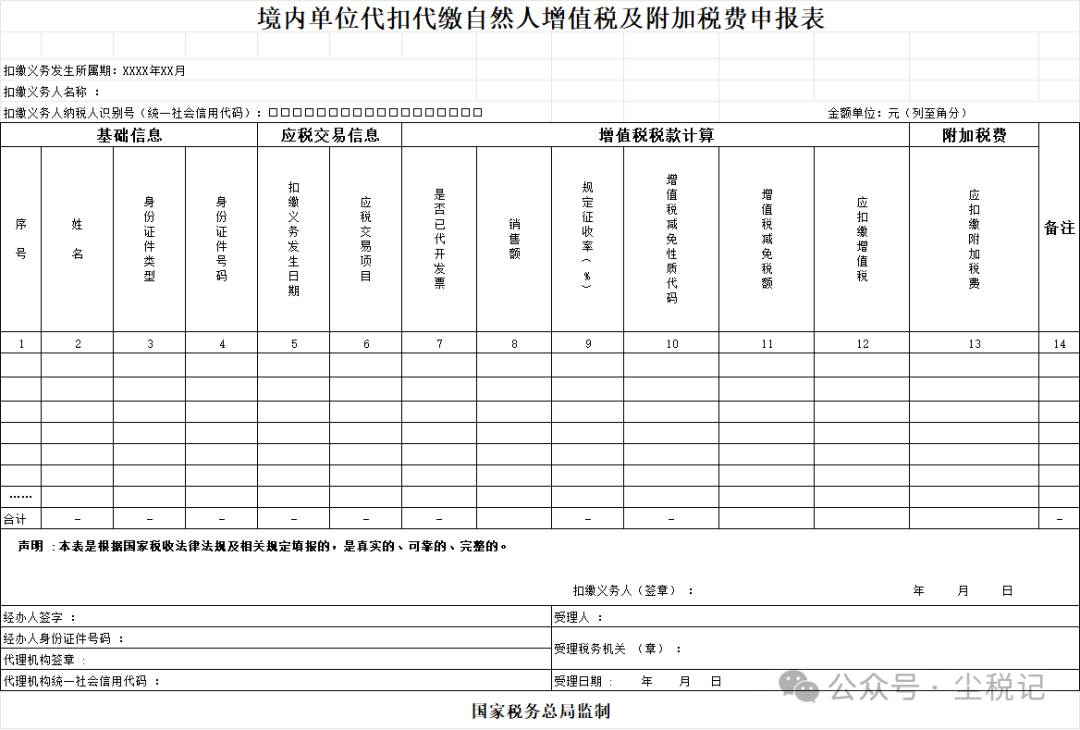
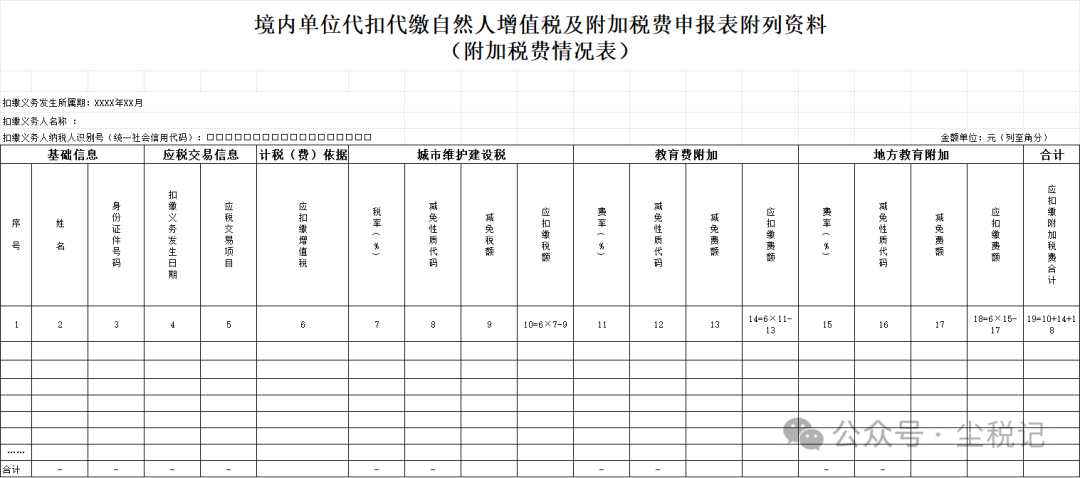
19号公告给了申报表。表叫《境内单位代扣代缴自然人增值税及附加税费申报表》,主表14列,附列资料19,我挑重要的说。
自然人的姓名、身份证件类型和号码、扣缴义务发生日期(具体到日)、应税交易项目(7种里的哪一种)、销售额、征收率、应扣缴增值税、应扣缴附加税费。
如果自然人已经去税务局代开了发票,这列填"是"。一旦填了"是",后面征收率、增值税减免、应扣缴增值税、应扣缴附加税费这几列统统不用填。因为他开票的时候已经交过税了,你再扣就是重复征收。
附列资料是干什么的?算附加税费的。城建税、教育费附加、地方教育附加,一项一项分开算。2027年底前这三项减半征收。
第一,按天分行。你和张三在11月3日、5日、7日各发生了一笔咨询交易,不能合并成一行,得按日期分三行填。因为起征点是按次(日)的,不同日期的销售额不能加在一起判断。
第二,按项目分行。张三给你做了咨询又做了设计,两项服务得分行填。因为7种服务可能对应不同的减免政策,不能混在一起。
第三,计税期间是月。扣缴义务人解缴税款的计税期间为一个月。次月1日起15日内申报。所以11月份发生的代扣,12月15日前必须申报。纸质申报一式两份,企业和税务局各一份。
11月1日起,财务部门付款给个人之前,得先过一遍脑子:这个人提供的是不是7种服务之一?金额够不够起征点?他有没有自己已经交过税?有没有代开发票?有没有减免税资格?
扣税的同时还要扣附加税费:城建税、教育费附加、地方教育附加。好消息是2027年底前附加税费减半征收,但毕竟多了一道手续。
然后次月15日内,还得填申报表去税务局办理扣缴申报。哪怕这个月一分钱税都没代扣,申报表也得填。
更麻烦的是:自然人如果符合减免税条件,比如残疾人本人提供的劳务免征增值税,他得主动告诉你,你才能按减免后的金额扣缴。他不说,你就按正常扣。扣错了,他去找税务局投诉你。
还有自然人已经自己去税务局代开发票并缴了税的,你不用再代扣。但你得确认他确实交过了。
扣完税以后,别忘了提醒他开发票。28号公告写了:自然人未申请代开发票的,扣缴义务人可以向自然人发起开票提醒。注意,是"提醒",不是"替他开"。
代开发票的自然人自己去税务局申请。但企业的企业所得税税前扣除需要发票:超过起征点的必须取得发票,不超过起征点的可以拿收款凭证代替,凭证上要写明收款人姓名、身份证号、支出项目、金额。
坏处很明显:以前很多人提供咨询服务拿了钱,压根不申报增值税。现在付款方直接扣了,想逃也逃不了。
好处也有:你不用自己跑去税务局申报了。以前得自己算税、填表、排队、缴款,现在公司帮你扣完了,省事。而且代扣代缴不会重复征收——你在代开发票环节已经交了税的,公司不会再扣一次。
但有个细节别忽略:代扣增值税,不等于代扣个税。公司付给你咨询费,扣了增值税,还得按"劳务报酬所得"代扣代缴个人所得税,两道税,别搞混了。
第一,扣缴义务人是购买方,不是代付方。子公司签了合同请人做咨询,母公司代为付款,扣缴义务人还是子公司,不是母公司,谁是购买方谁扣。
第二,互联网平台走另一套。平台内从业人员(外卖骑手、网约车司机等)通过平台发生交易的,按国家税务总局2025年第16号公告办理代办申报,不适用28号公告,别把两套规则搞混了。
第三,退款了怎么办?11月付了咨询费,12月发现服务不合格要退。扣缴义务人不是在12月冲减,而是要更正11月的扣缴申报,回头改上个月的表,不是这个月直接减,这点特别容易搞错。
第四,自然人拒绝被代扣怎么办?扣缴义务人应当及时报告主管税务机关。说白了,你扣不了就告诉税务局,让税务局来处理,但你不能假装没看见。
第五,信息冲突了怎么办?扣缴义务人发现自然人提供的信息不对,让他改,他拒绝改,那就报告税务局。反过来,自然人发现扣缴义务人扣错了,让企业更正,企业拒绝更正,自然人也可以报告税务局。
2026年1月1日到10月31日期间,自然人发生的这7种服务的收入,还是按老办法——自然人自行申报。你如果1到10月有咨询费、设计费收入没申报的,还有机会补,到次年6月30日前都可以自行申报。
但11月1日起,付款方代扣代缴正式上线。你再想自己"忘"了,没用,公司付款时直接扣了。
这7种只是第一批。以后会不会扩大到更多服务?大概率会。毕竟代扣代缴是最有效的征管手段,从征管效率的角度看,这是迟早的事。
在那之前,先把手上的7种搞清楚吧。11月1日,不远了。