关于我们
服务范围
机构设置
团队介绍
诚聘英才
联系我们
登录
注册
首页
财税资讯
财税法规
政策解读
税务合规
实务研究
财税答疑
税务风控
财税专题
财税咨询
天赋税讯
实务研究
税收征收管理
基金、费
增值税
消费税
营业税(已废止)
资源税
车辆购置税
关税
企业所得税
个人所得税
土地增值税
印花税
房产税
车船税
契税
城镇土地使用税
耕地占用税
城建税与教育附加
进出口税收
外资企业税收
税收条约
环境保护税
财务与会计
注册会计师
资产评估师
税法建设
国际税收
内部控制
破产法
基金、费
关税及海关代征增值税
综合
企业所得税
位置:
网站首页
>
实务研究
>
企业所得税
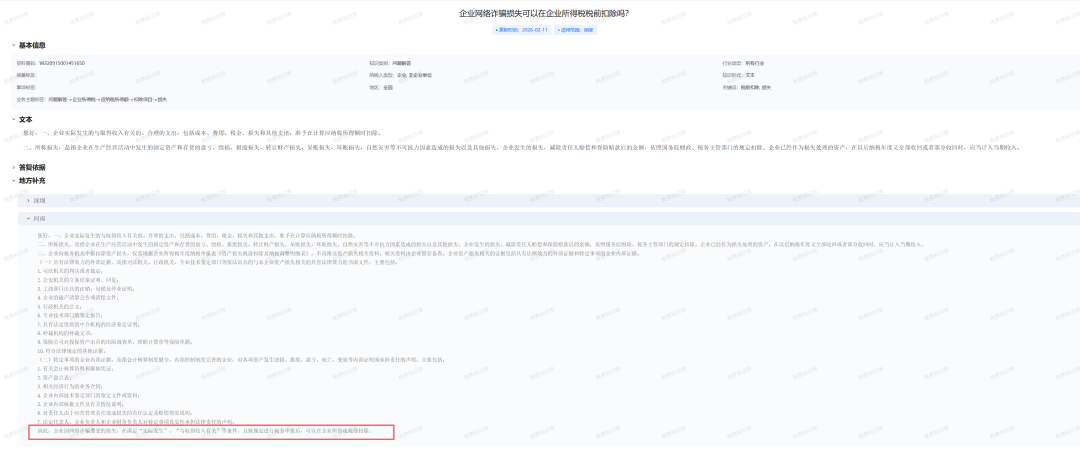
企业网络诈骗损失可以在企业所得税税前扣除吗?
发布时间:2026-09-17
来源:税政解析与策略
免责申明:
本站自编内容版权所有,不得转载;部分内容转载自报刊或网络,转载内容均注明来源和作者,如对转载、署名等有异议的相关方请通知我们(tfcj@tfcjtax.com,051086859269),我们将及时处理!本网站登载的财税法规政策请以官方发布的为准;本网站内容仅供学习参考之目的,所有文章内容与观点并不代表本站观点、立场,我们不对其准确性、合规性负责!如用于实务操作等等其他任何目的,所产生的法律风险与法律责任与本站无关!
企业网络诈骗损失可以在企业所得税税前扣除吗?
2026-02-11
文本
您好,一、企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
二、所称损失,是指企业在生产经营活动中发生的固定资产和存货的盘亏、毁损、报废损失,转让财产损失,
呆账损失
,环账损失,自然灾害等不可抗力因素造成的损失以及其他损失。企业发生的损失,减除责任人赔偿和保险赔款后的余额,依照国务院财政、税务主管部门的规定扣除。企业已经作为损失处理的资产,在以后纳税年度又全部收回或者部分收回时,应当计入当期收入。
深圳
您好,一、企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
二、所称损失,是指企业在生产经营活动中发生的固定资产和存货的盘亏、毁损、报废损失,转让财产损失,呆账损失,
环账损失
,自然灾害等不可抗力因素造成的损失以及其他损失。企业发生的损失,减除责任人赔偿和保险赔款后的余额,依照国务院财政、税务主管部门的规定扣除。企业已经作为损失处理的资产,在以后纳税年度又全部收回或者部分收回时,应当计入当期收入。
同时,根据《国家税务总局关于发布《企业资产损失所得税税前扣除管理办法》的公告(国家税务总局公告2011年第25号)
第二十条现金损失应依据以下证据材料确认:
(一)现金保管人确认的现金盘点表(包括倒推至基准日的记录);
(二)现金保管人对于短缺的说明及相关核准文件;
(三)对责任人由于管理责任造成损失的责任认定及赔偿情况的说明;
(四)涉及刑事犯罪的,应有司法机关出具的相关材料;(五)金融机构出具的假币收缴证明。
依据:《中华人民共和国企业所得税法》第八条
《中华人民共和国企业所得税法实施条例》第三十二条。
《国家税务总局关于发布《企业资产损失所得税税前扣除管理办法》的公告(国家税务总局公告2011年第25号)
河南
您好,一、企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
二、所称损失,是指企业在生产经营活动中发生的固定资产和存货的盘亏、毁损、报废损失,转让财产损失,呆账损失,环账损失,自然灾害等不可抗力因素造成的损失以及其他损失。企业发生的损失,减除责任人赔偿和保险赔款后的余额,依照国务院财政、税务主管部门的规定扣除。企业已经作为损失处理的资产,在以后纳税年度又全部收回或者部分收回时,应当计入当期收入。
三、企业向税务机关申报扣除资产损失,仅需填报企业所得税年度纳税申报表《资产损失税前扣除及纳税调整明细表》,不再报送资产损失相关资料,相关资料由企业留存备查。企业资产损失相关的证据包括具有法律效力的外部证据和特定事项的企业内部证据。
(一)具有法律效力的外部证据,是指司法机关、行政机关、专业技术鉴定部门等依法出具的与本企业资产损失相关的具有法律效力的书面文件,主要包括:
1.司法机关的判决或者裁定;
2.公安机关的立案结案证明、回复;
3.工商部门出具的注销、吊销及停业证明;
4.企业的破产清算公告或清偿文件;
5、行政机关的公文;
6.专业技术部门的鉴定报告;
7.具有法定资质的中介机构的经济鉴定证明;
8.仲裁机构的仲裁文书;
9.保险公司对投保资产出具的出险调查单、理赔计算单等保险单据;
10.符合法律规定的其他证据。
(二)特定事项的企业内部证据,是指会计核算制度健全、内部控制制度完善的企业,对各项资产发生毁损、报废、盘亏、死亡、变质等内部证明或承担责任的声明,主要包括:
1.有关会计核算资料和原始凭证:
2.资产盘点表
3.相关经济行为的业务合同:
4.企业内部技术鉴定部门的鉴定文件或资料;
5.企业内部核批文件及有关情况说明;
6.对责任人由于经营管理责任造成损失的责任认定及赔偿情况说明;
7.法定代表人、企业负责人和企业财务负责人对特定事项真实性承担法律责任的声明。
因此,企业因网络诈骗遭受的损失,在满足“实际发生”、“与取得收入有关”等条件,且按规定进行税务申报后,可以在企业所得税税前扣除。
扫一扫,打开该文章
相关文章
查看更多>>
【打印】
【关闭】
版权所有:天赋长江(无锡)税务师事务所
地址:江苏省江阴市长江路169号汇富广场22楼
电话:0510-86855000 邮箱:tfcj@tfcjtax.com
苏ICP备2026024305号 苏B2-20040047