电商企业收到的平台补贴是按13%还是6%申报增值税?
【内容提要】电商收到平台补贴,到底按6%还是13%交增值税:发生应税交易取得的与之相关的平台补贴属于电商企业销售额的组成部分,需要按13%交税。如下案例中的食品厂把2022到2024年收到的平台补贴,当成“推广费”按6%申报。但税务局稽查后认定,这笔钱本质上属于销售货物收入,必须按13%补税,三年累计需补缴增值税、城建税和教育附等近22万元。
国家税务总局***税务局第二稽查局公告
(***税二稽公〔2026〕***号)
***食品厂(纳税人识别号:913*********,法定代表人:*********):因无法通过直接送达、邮寄送达等方式将《税务处理事项告知书》(***税二稽处告〔2026〕***号)送达你处,现根据《中华人民共和国税收征收管理法实施细则》第一百零六条第一款第二项规定,将该税务文书公告送达。
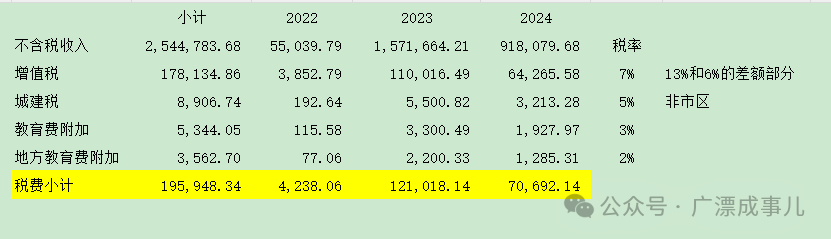
经检查,你公司在2022年至2024年期间将平台发放的各类补贴收入开具“*现代服务*推广费”发票并按6%税率申报销售收入合计2544783.68元(其中2022年55039.79元,2023年1571664.21元,2024年918079.68元),该部分补贴收入应确认为销售商品收入,按照13%税率计征税款。你公司上述行为造成少缴税费款情况如下:
1.少缴增值税
根据《中华人民共和国增值税暂行条例》(1993年中华人民共和国国务院令第134号发布,2017年中华人民共和国国务院令第691号修订)第一条、第二条第(一)项、第四条、第五条、第六条、第十九条第一款、《财政部 税务总局 海关总署联合关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告2019年第39号)第一条、《中华人民共和国增值税暂行条例实施细则》(财税〔2008〕50号,2011年财政部令第65号修订)第十二条、第三十八条第(一)项的规定,适用税率13%,造成少缴增值税178134.85元(其中2022年3852.78元,2023年110016.49元,2024年64265.58元)。
2.少缴附加税费
根据《中华人民共和国城市维护建设税法》(中华人民共和国主席令第五十一号)第一条、第二条、第四条第一款第(二)项、第五条、第七条的规定,适用税率5%,造成少缴城市维护建设税8906.77元(其中2022年192.64元,2023年5500.84元,2024年3213.29元)。
根据《征收教育费附加的暂行规定》(国发〔1986〕50号发布,2011年中华人民共和国国务院令第588号修订)第二条、第六条的规定,适用费率3%,造成少缴教育费附加5344.03元(其中2022年115.58元,2023年3300.49元,2024年1927.96元)。
根据《***人民政府关于调整地方教育附加征收标准等有关问题的通知》(***〔***〕***号)第一条、第二条的规定,适用费率2%,造成少缴地方教育附加3562.69元(其中2022年77.05元,2023年2200.33元,2024年1285.31元)。
以上造成少缴增值税合计4282299.13元,城市维护建设税合计214115元,教育费附加合计128468.95元,地方教育附加合计85645.96元。
来源:税乎网
附:补贴部分的税费差额明细(案例最后的合计数还含有其他的,下表主要体现补贴部分且有小数点尾差)