(二)《中华人民共和国增值税法实施条例》
第十一条 增值税法第十六条所称增值税扣税凭证,应当符合国务院税务主管部门的有关规定,具体包括增值税专用发票、海关进口增值税专用缴款书、完税凭证、农产品收购发票、农产品销售发票以及其他具有进项税额抵扣功能的扣税凭证。
第十二条 纳税人凭增值税扣税凭证从销项税额中抵扣的进项税额,包括:
(三)自境外单位或者个人购进服务、无形资产或者境内不动产取得的完税凭证上列明的增值税税额;
第一条 增值税起征点标准
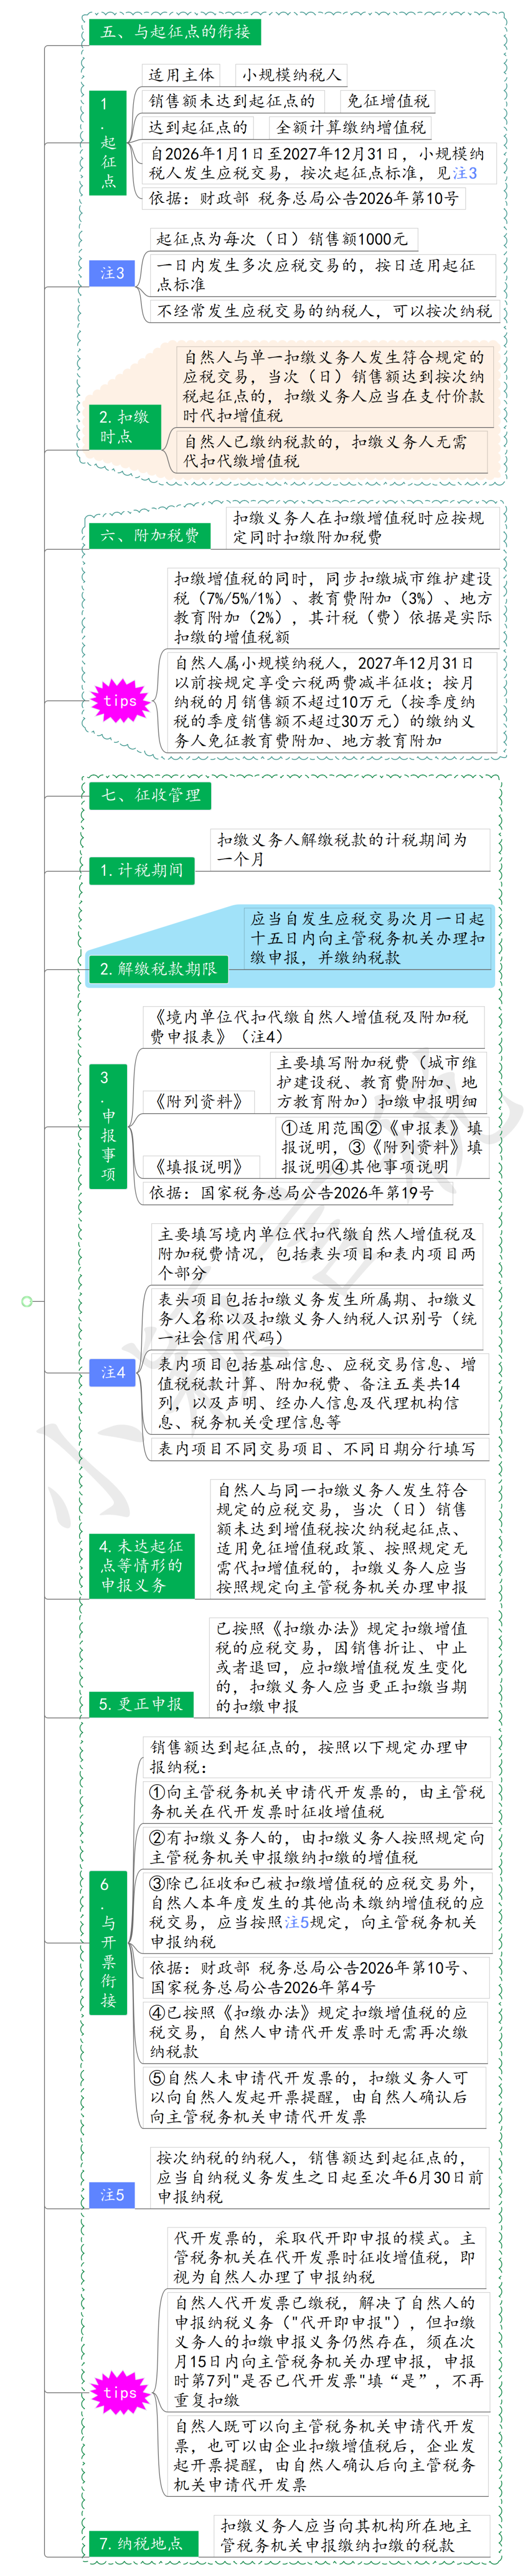
第一款 自2026年1月1日至2027年12月31日,小规模纳税人发生应税交易,起征点标准如下:
1.以一个月为一个计税期间的,起征点为月销售额10万元。以一个季度为一个计税期间的,起征点为季度销售额30万元。
2.按次纳税的,起征点为每次(日)销售额1000元。一日内发生多次应税交易的,按日适用起征点标准。
第二款 小规模纳税人发生应税交易,按照规定以扣除相关价款后的余额计算销售额或者允许从含税销售额中扣除相关价款后计算应纳税额的,以扣除相关价款后的不含税余额,适用本条起征点标准。
第一条 小规模纳税人发生应税交易,销售额未达到起征点标准的,可以选择全部或者部分应税交易放弃免税并开具增值税专用发票。
第二条 自然人发生下列情形,应当以当月发生全部应税交易的销售额,适用10号公告第一条规定的以一个月为一个计税期间的起征点标准:
1.自然人取得2025年8月8日起(含当日)新发行国债、地方政府债券、金融债券的利息。一次性收取利息的,以对应计息期月均分摊的利息,确定月销售额。
2.自然人出租不动产。一次性收取租金的,以对应租赁期月均分摊的租金,确定月销售额。
3.互联网平台内从业人员自互联网平台企业取得服务收入,并由互联网平台企业按照规定办理增值税等税费代办申报。
4.自然人报废产品出售者通过“反向开票”销售报废产品,并由资源回收企业按照规定办理增值税等税费代办申报。
5.保险代理人为保险企业提供保险代理服务,并由保险企业按照规定办理增值税等税费代办申报。证券经纪人、信用卡和旅游行业代理人比照执行。
6.国家税务总局规定的其他情形。
第三条 自然人发生应税交易,除本公告第二条外,应当实行按次纳税,销售额达到起征点的,按照以下规定办理申报纳税:
1.向主管税务机关申请代开发票的,由主管税务机关在代开发票时征收增值税。
2.有扣缴义务人的,由扣缴义务人按照规定向主管税务机关申报缴纳扣缴的增值税。
3.除已征收和已被扣缴增值税的应税交易外,自然人本年度发生的其他尚未缴纳增值税的应税交易,应当按照《中华人民共和国增值税法实施条例》第四十四条的规定,向主管税务机关申报纳税。
第四条 小规模纳税人发生应税交易,适用10号公告第三条第(三)部分第6点规定的减按1%征收率征收增值税政策的,应当按照1%征收率开具增值税发票。小规模纳税人可以选择全部或者部分应税交易放弃减税并开具增值税专用发票。
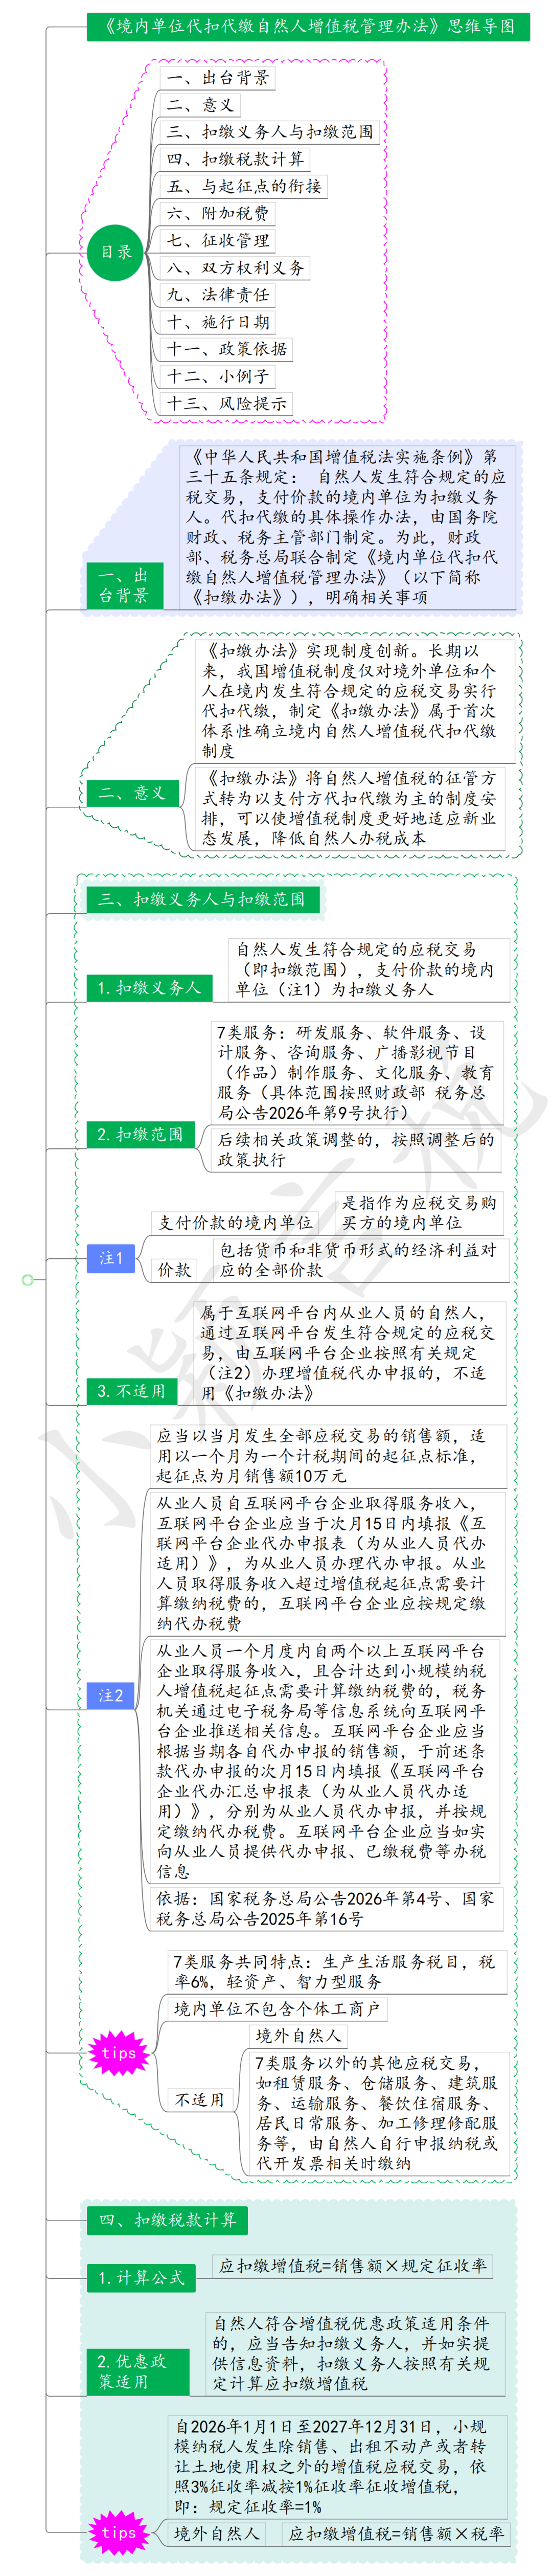
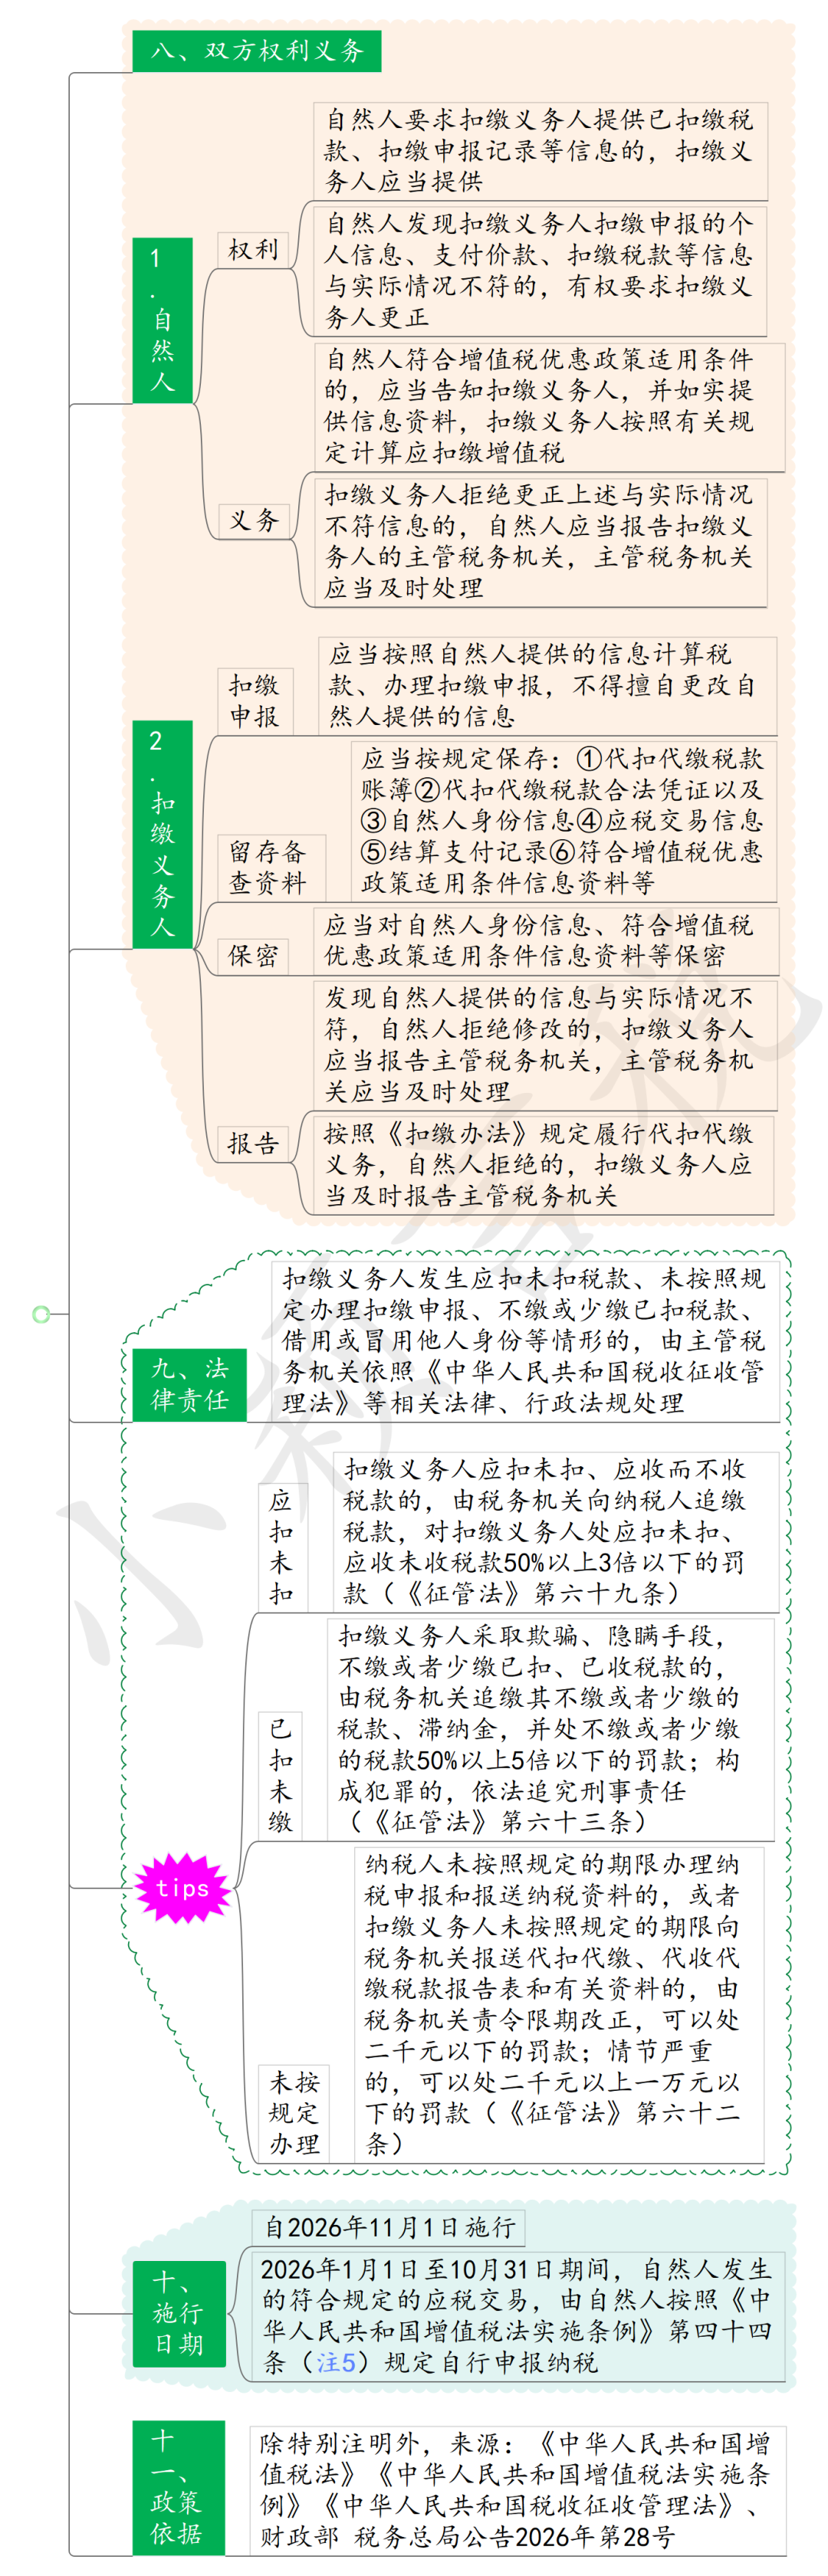
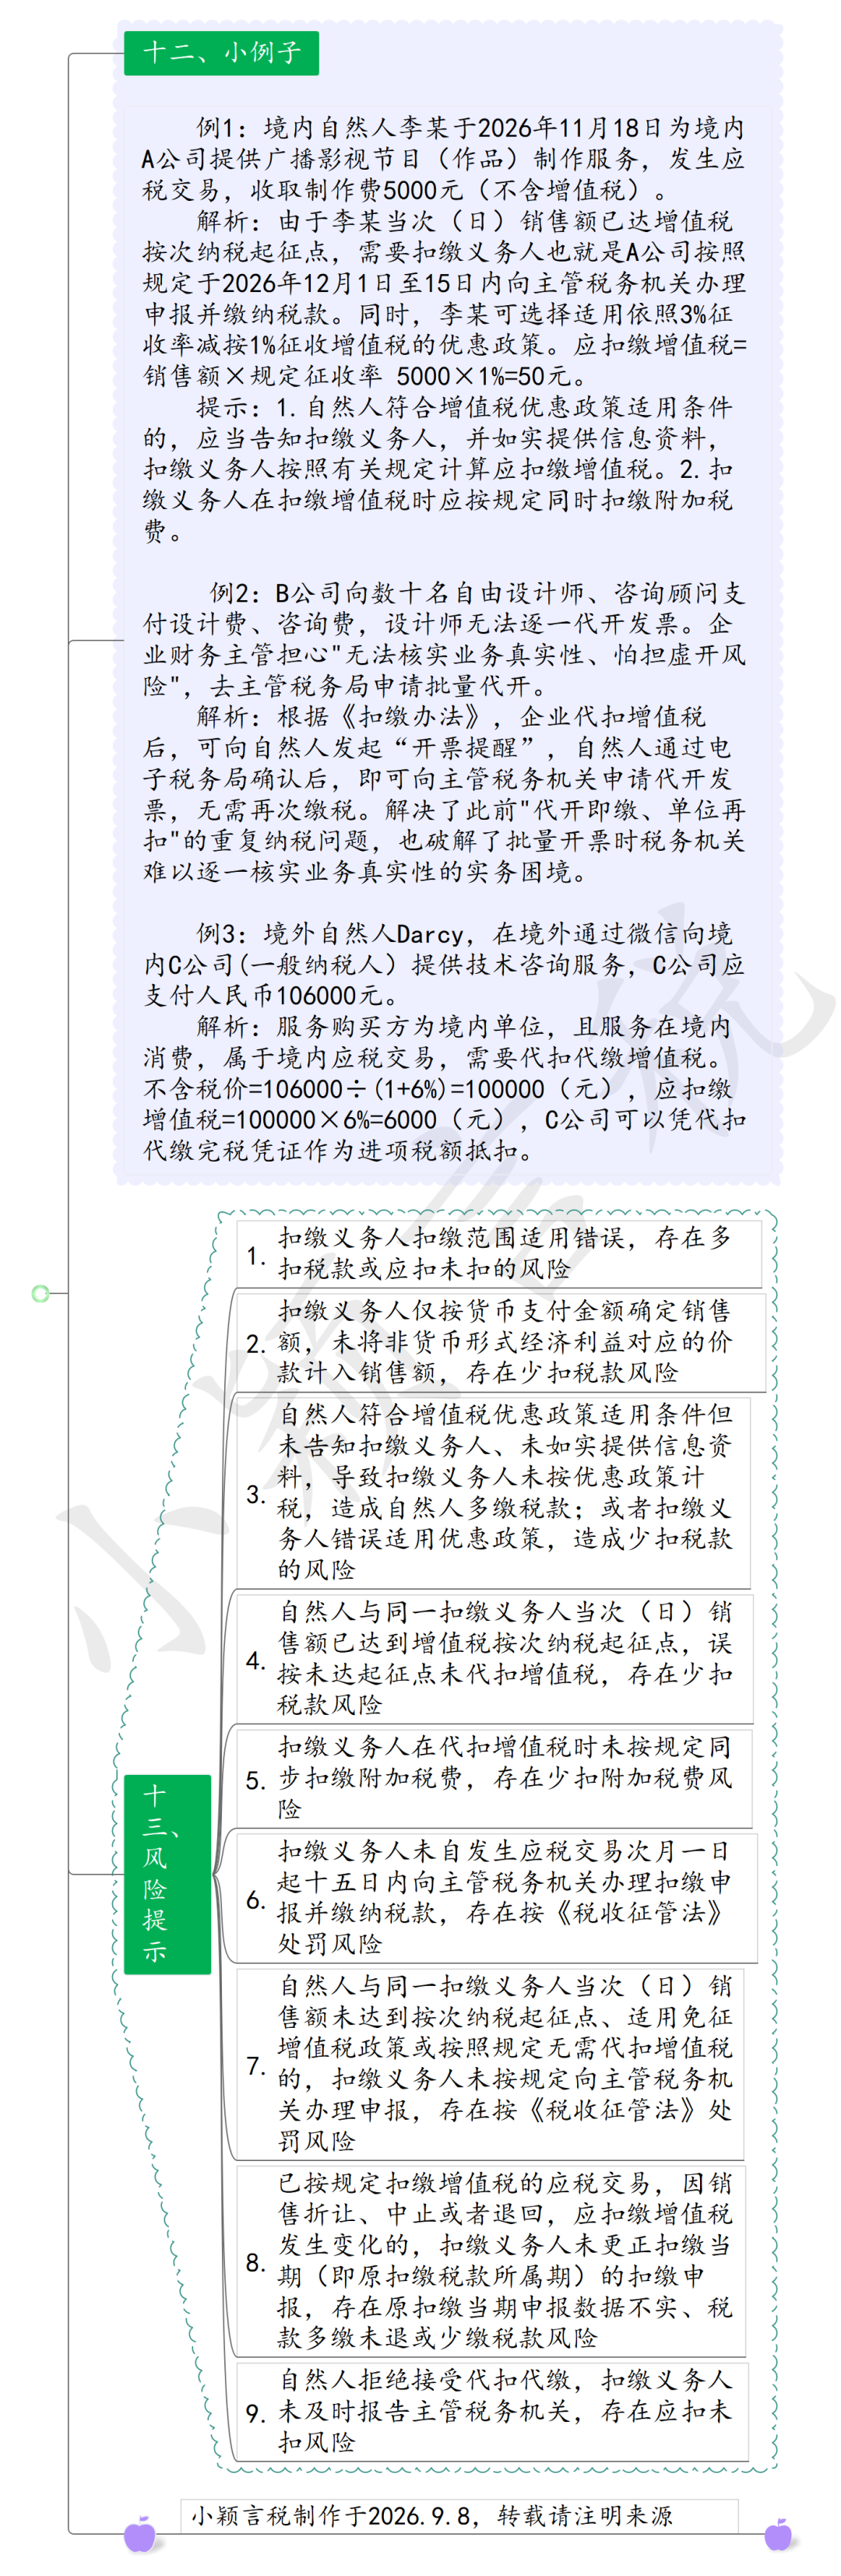
(六)《关于发布境内单位代扣代缴自然人增值税管理办法的公告》(财政部 税务总局公告2026年第28号)
(七)《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)
小额零星经营业务的判断标准是个人从事应税项目经营业务的销售额不超过增值税相关政策规定的起征点。
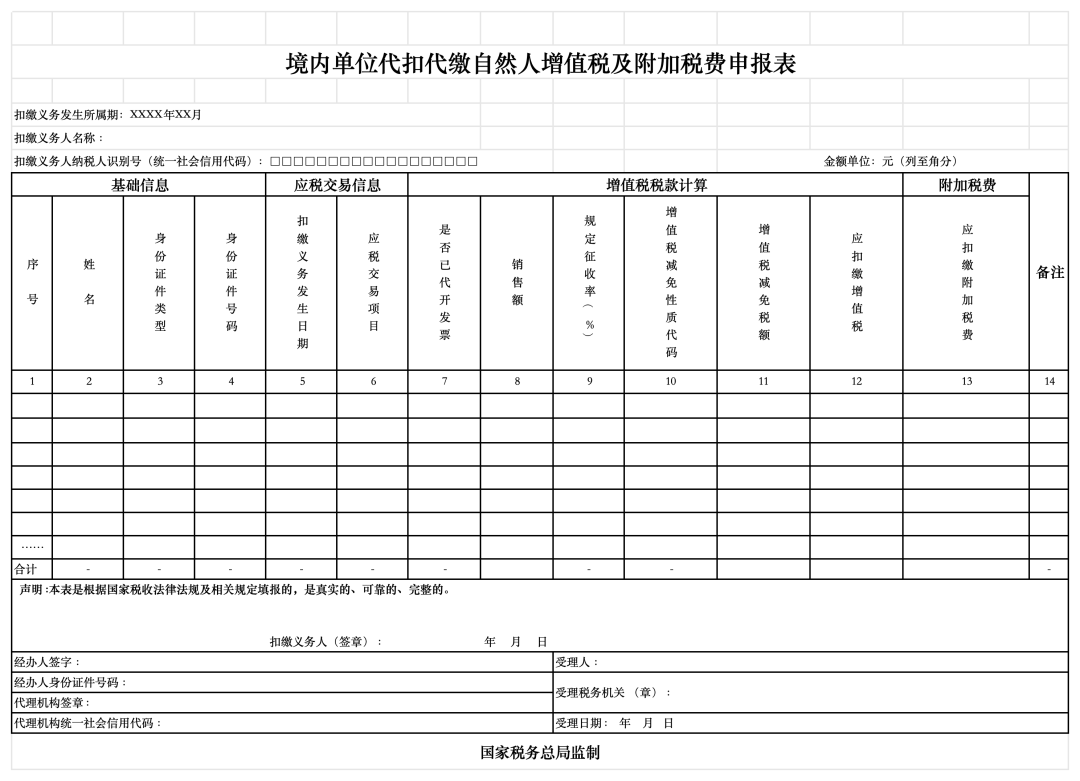
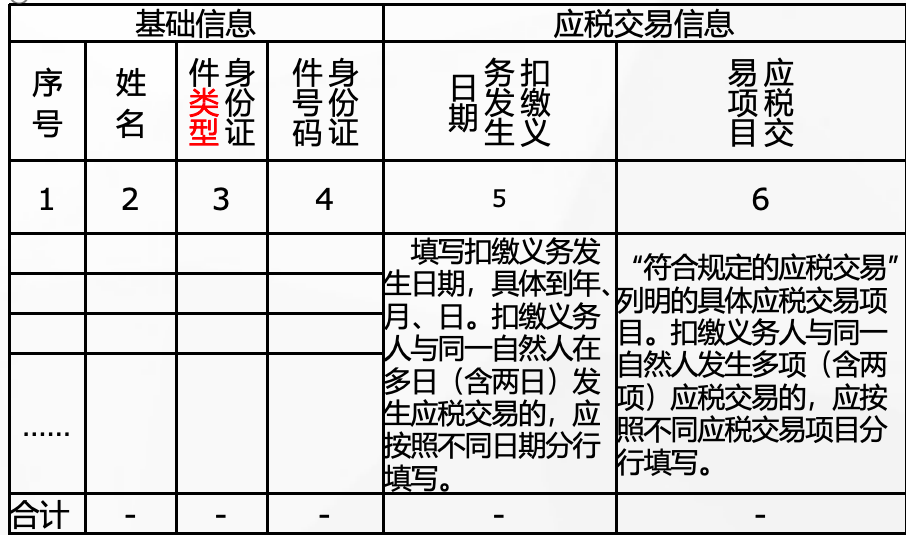
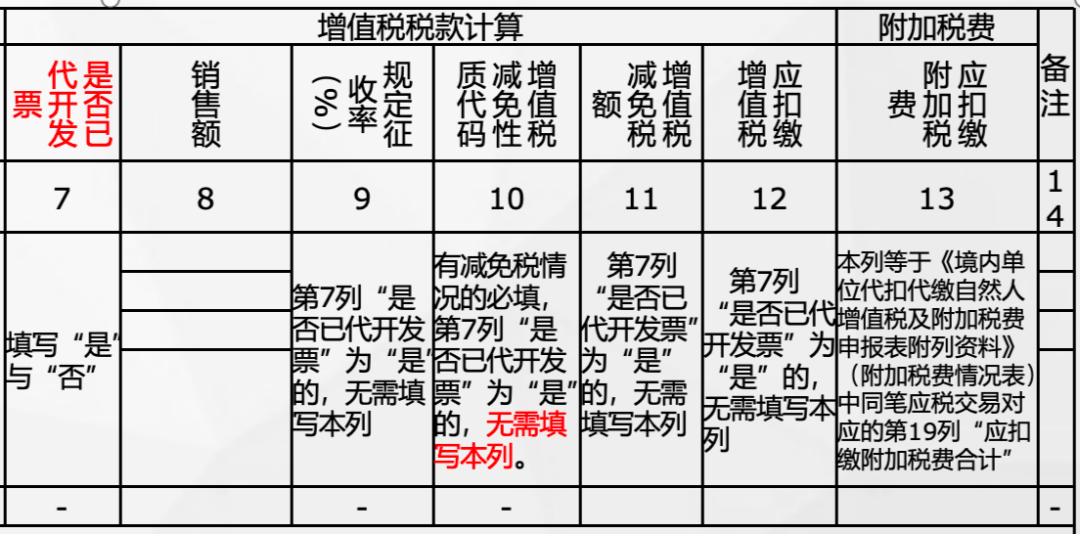
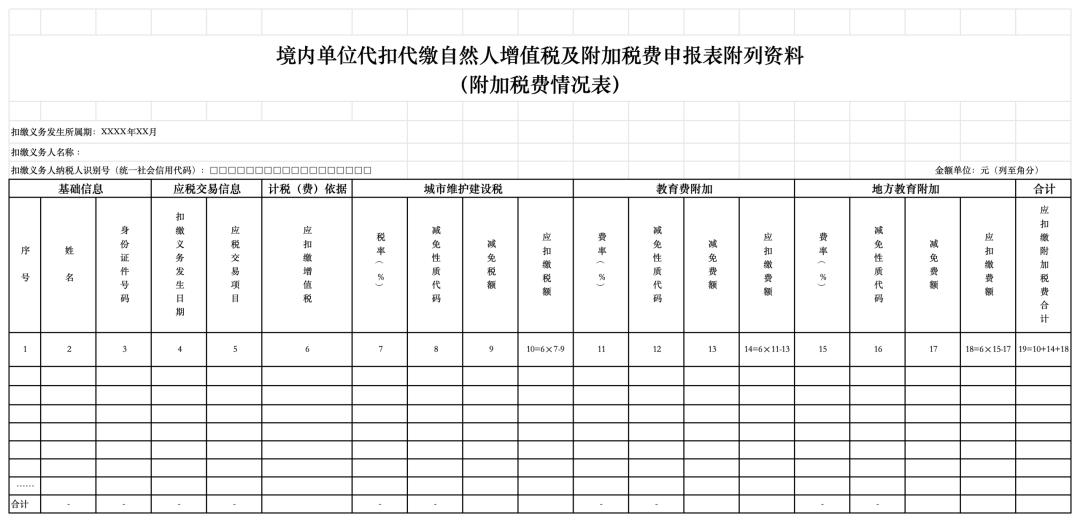
(八)总局解读:《境内单位代扣代缴自然人增值税管理办法》
(九)劳务报酬个人所得税思维导图(20260910更新)