
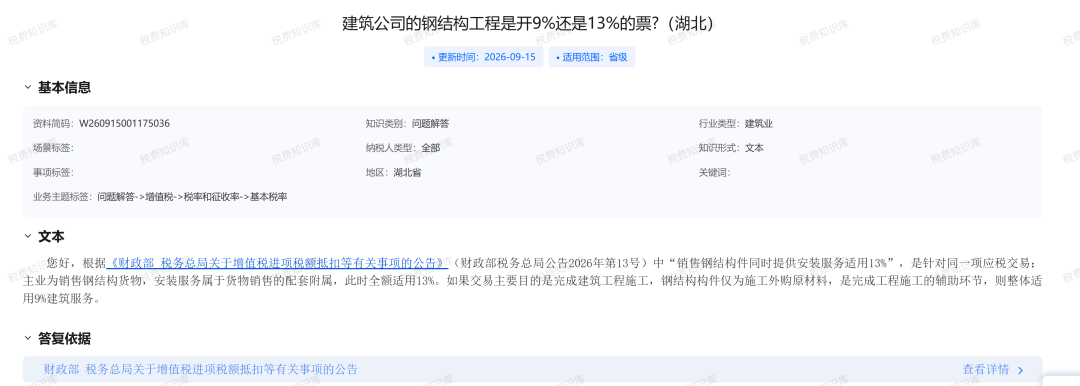
您好,根据《财政部 税务总局关于增值税进项税额抵扣等有关事项的公告》(财政部税务总局公告2026年第13号)中“销售钢结构件同时提供安装服务适用13%,是针对同一项应税交易:主业为销售钢结构货物,安装服务属于货物销售的配套附属,此时全额适用13%。
如果交易主要目的是完成建筑工程施工,钢结构构件仅为施工外购原材料,是完成工程施工的辅助环节,则整体适用9%建筑服务。

您好,根据《财政部 税务总局关于增值税进项税额抵扣等有关事项的公告》(财政部税务总局公告2026年第13号)中“销售钢结构件同时提供安装服务适用13%,是针对同一项应税交易:主业为销售钢结构货物,安装服务属于货物销售的配套附属,此时全额适用13%。
如果交易主要目的是完成建筑工程施工,钢结构构件仅为施工外购原材料,是完成工程施工的辅助环节,则整体适用9%建筑服务。
扫一扫,打开该文章
|
版权所有:天赋长江(无锡)税务师事务所 地址:江苏省江阴市长江路169号汇富广场22楼 电话:0510-86855000 邮箱:tfcj@tfcjtax.com 苏ICP备2026024305号 苏B2-20040047 |
|